Dieser Artikel erklärt die steuer- und sozialversicherungsrechtlichen Grundlagen der Firmenwagenüberlassung. Er zeigt zudem, wie Sie eine Firmenwagenvereinbarung in Personio Payroll hinterlegen und verwalten.
Was ist ein Firmenwagen?
Ein Firmenwagen, auch Dienst- oder Geschäftswagen genannt, ist ein betriebliches Kraftfahrzeug, das der Arbeitgeber einem Arbeitnehmer überlässt. Darf der Mitarbeiter das Fahrzeug auch privat nutzen, entsteht ein geldwerter Vorteil. Dieser Vorteil ist steuer- und beitragspflichtiges Arbeitsentgelt.
Maßgeblich ist die erlaubte Privatnutzung und nicht die tatsächliche Nutzung. Der geldwerte Vorteil gilt bereits mit der Überlassung des Fahrzeugs als zugeflossen.
| Art des Firmenwagens | Beschreibung |
| ohne private Nutzung | Es gilt ein Nutzungsverbot und das Fahrzeug dient ausschließlich betrieblichen Zwecken. Es entsteht kein geldwerter Vorteil. |
| mit privater Nutzung | Das Fahrzeug darf privat genutzt werden. Der Nutzungsvorteil ist Arbeitsentgelt und muss in der Entgeltabrechnung berücksichtigt werden. |
Hinweis
Ein Nutzungsverbot muss durch arbeitsvertragliche oder dienstrechtliche Unterlagen nachgewiesen werden.
Methoden zur Bewertung des geldwerten Vorteils
Sie können den geldwerten Vorteil für die Privatnutzung nach zwei Methoden ermitteln:
- 1 %-Regelung: pauschale Ermittlung auf Basis des Bruttolistenpreises.
- Fahrtenbuchmethode: individuelle Ermittlung auf Basis der tatsächlich gefahrenen Kilometer und der Fahrzeugkosten.
Die 1-%-Regelung gilt, wenn Arbeitgeber und Mitarbeiter sich nicht ausdrücklich für die Fahrtenbuchmethode entscheiden. Die Entscheidung gilt jeweils für ein ganzes Kalenderjahr. Ausnahmen sind zum Beispiel ein Fahrzeugwechsel im laufenden Jahr oder ein rückwirkender Wechsel für das gesamte Jahr. Stehen einem Mitarbeiter mehrere Firmenwagen zur Verfügung, kann die Methode für jedes Fahrzeug getrennt gewählt werden.
Dieser Artikel behandelt die 1-%-Regelung. Details zur Fahrtenbuchmethode und die Anwendung in Personio Payroll finden Sie in unserem Artikel zum Thema.
Die 1 %-Regelung
Bei der 1 %-Regelung wird jeden Monat 1 % des Bruttolistenpreises für die Privatnutzung angesetzt. Es spielt keine Rolle, wie oft der Mitarbeiter den Firmenwagen privat tatsächlich nutzt. Der Ansatz von 1 % deckt alle Kosten ab, die unmittelbar dem Halten und Betreiben des Fahrzeugs dienen. Dazu zählen Abschreibung oder Leasingraten, Betriebsstoffe, Wartung und Reparaturen, Kfz-Steuer, Versicherungen und Finanzierungszinsen.
Nicht abgedeckt sind Kosten, die nur mittelbar durch die Fahrzeugnutzung entstehen. Das sind zum Beispiel Maut- und Parkgebühren, Vignetten, Garagenkosten, ein ADAC-Schutzbrief und Bußgelder. Erstattet der Arbeitgeber solche Kosten, liegt zusätzlicher steuerpflichtiger Arbeitslohn vor. Ausnahmen bestehen bei beruflichen Reisen.
Bruttolistenpreis als Bemessungsgrundlage
Maßgeblich ist die inländische Preisempfehlung des Herstellers zum Zeitpunkt der Erstzulassung. Sie enthält die Umsatzsteuer und die werkseitige Sonderausstattung. Sie runden den Betrag auf volle 100 € ab. Es zählt der Preis, zu dem ein Privatkunde das Fahrzeug als Neuwagen erwerben könnte.
Diese Grundsätze gelten für den Bruttolistenpreis:
- Er gilt auch bei Gebraucht- und Leasingfahrzeugen.
- Der tatsächliche Kaufpreis oder ein Händlerrabatt ist unerheblich.
- Gibt es für ein Importfahrzeug keinen inländischen Listenpreis, wird ein vergleichbarer Preis geschätzt.
- Bei einer Erstzulassung vom 01.07.2020 bis 31.12.2020 bleibt der damals ausgewiesene Preis mit 16 % Umsatzsteuer maßgeblich.
Werkseitige Sonderausstattung erhöht den Bruttolistenpreis nur, wenn sie bei der Erstzulassung bereits eingebaut war. Nachträglich eingebaute Ausstattungen wie eine Standheizung oder eine Flüssiggasanlage erhöhen den Bruttolistenpreis nicht.
| Ausstattung oder Kosten | Erhöht den Bruttolistenpreis |
| Anhängerkupplung | ja |
| Autoradio | ja |
| Diebstahlsicherung | ja |
| Fahr- und Sicherheitsassistenten | ja |
| Klimaanlage | ja |
| Navigationsgerät | ja |
| Standheizung | ja |
| Autotelefon | nein |
| Dachgepäckträger | nein |
| Freisprecheinrichtung | nein |
| zusätzlicher Reifensatz mit Felgen | nein |
| Überführungskosten | nein |
| Kfz-Zulassungsgebühren | nein |
Berechnung des geldwerten Vorteils
Die Berechnung des geldwerten Vorteils besteht aus zwei Komponenten:
| Komponente | Berechnung | Zweck |
| Privatnutzung | 1 % x Bruttolistenpreis | Vorteil für private Fahrten |
| Fahrten zwischen Wohnung und erster Tätigkeitsstätte (Monatspauschale) | 0,03 % x Bruttolistenpreis x Entfernungskilometer | Zuschlag, wenn der Mitarbeiter das Fahrzeug für den Arbeitsweg nutzen darf |
| Fahrten zwischen Wohnung und erster Tätigkeitsstätte (Tagespauschale) | 0,002 % x Bruttolistenpreis x Entfernungskilometer x Anzahl der Fahrten | Zuschlag, wenn der Mitarbeiter das Fahrzeug für den Arbeitsweg nutzen darf. Die Abbildung der Tagespauschale erfolgt in Personio Payroll zum aktuellen Zeitpunkt mit manuellen Lohnarten. Weiter Informationen finden Sie in unserem Artikel zum Thema. |
Beide Beträge werden für den vollen Kalendermonat angesetzt. Das gilt auch, wenn der Mitarbeiter erst im Laufe des Monats erhält oder wegen Urlaub oder Krankheit nicht nutzt. Eine zeitanteilige Kürzung ist nicht zulässig.
Eigenbeteiligung des Mitarbeiters
Beteiligt sich der Mitarbeiter an den Kosten des Fahrzeugs, mindert das den geldwerten Vorteil. Die Eigenbeteiligung kann sich folgendermaßen gestalten:
- Nutzungsentgelt: feste Monatspauschale, Kilometerpauschale oder zeitraumbezogene Einmalzahlung
- Übernommene Leasingrate: beispielsweise für ein Upgrade auf ein höherwertiges Fahrzeug
- individuelle Betriebskosten: beispielsweise Benzinkosten, die der Mitarbeiter nachweist.
- Zuzahlung zu den Anschaffungskosten: beispielsweise für eine Sonderausstattung.
Für die Anwendung in der Entgeltabrechnung unterscheiden Sie unabhängig davon zwei Arten der Eigenbeteiligung. Beide Arten können in Personio Payroll abgebildet werden:
Nutzungsentgelt: Hier zahlt der Mitarbeiter den Betrag aus seinem Nettolohn.
Gehaltsumwandlung: Das Bruttoentgelt wird gekürzt.
Fahrten zwischen Wohnung und erster Tätigkeitsstätte
Darf der Mitarbeiter den Firmenwagen auch für den Arbeitsweg nutzen, gilt dies auch als geldwerter Vorteil und ist zusätzlich zur Privatnutzung anzusetzen. Hierfür stehen zwei Methoden zur Verfügung:
- 0,03 %-Monatspauschale
- 0,002%-Tagespauschale
Erste Tätigkeitsstätte
Der geldwerte Vorteil entsteht nur, wenn der Mitarbeiter eine erste Tätigkeitsstätte hat. Dabei hat die arbeitsrechtliche Zuordnung Vorrang. Fehlt eine eindeutige Zuordnung, die die Dauer der Tätigkeit entscheidend. Eine erste Tätigkeitsstätte liegt dann vor, wenn der Mitarbeiter dort typischerweise arbeitstäglich an zwei vollen Arbeitstagen pro Woche oder zu einem Drittel seiner Arbeitstätigkeit tätig ist.
0,03 %-Monatspauschale
Der monatliche geldwerte Vorteil für die Fahrten zwischen Wohnung und erster Tätigkeitsstätte beträgt für die Monatspauschale 0,03 % des Bruttolistenpreises für jeden Entfernungskilometer. Maßgeblich ist dabei die einfache Entfernung zwischen Wohnung und erster Tätigkeitsstätte, abgerundet auf volle Kilometer.
Geldwerter Vorteil = Bruttolistenpreis x 0,03 % x Entfernungskilometer
Nutzt der Arbeitnehmer das Fahrzeug nur für eine Teilstrecke, beispielsweise zum Bahnhof, muss dennoch die komplette Entfernung angesetzt werden. Es sei denn die Nutzung wird vom Arbeitnehmer nachgewiesen oder der Arbeitgeber überlässt das Fahrzeug ausdrücklich für die Teilstrecke.
0,002 % - Tagespauschale
Alternativ kann der geldwerte Vorteil für die Fahrten zwischen Wohnung und erster Tätigkeitsstätte auch mit den Tagen bewertet werden, an denen der Mitarbeiter das Fahrzeug tatsächlich nutzt. Dafür muss der Arbeitnehmer die Fahrten mit Datum aufzeichnen.
Weitere Informationen, sowie die Anwendung in Personio Payroll finden Sie in unserem Artikel zum Thema.
Pauschalierung mit 15 %
Für den geldwerten Vorteil für die Fahrten zwischen Wohnung und erster Tätigkeitsstätte kann die Lohnsteuer pauschal mit 15 % erhoben werden. Der pauschal versteuerte Teil ist in der Sozialversicherung beitragsfrei. Die Pauschalierung ist auf den Betrag begrenzt, den der Mitarbeiter als Entfernungspauschale geltend machen könnte.
Seit dem 01.01.2026 beträgt die Entfernungspauschale 0,38 € ab dem ersten Entfernungskilometer:
Pauschalierbarer Betrag = 0,38 € x Entfernungskilometer x 15 Arbeitstage
Dabei wird vereinfacht von 15 Arbeitstagen pro Monat ausgegangen. Fährt ein Mitarbeiter laut Arbeitsvertrag an weniger als 5 Arbeitstagen pro Woche zur ersten Tätigkeitsstätte, werden die 15 Tage anteilig gekürzt. Bei der 0,002 %-Tagespauschale werden nur die tatsächlich aufgezeichneten Fahrten pauschaliert.
Zur pauschalen Lohnsteuer kommen der Solidaritätszuschlag mit 5,5 % der pauschalen Lohnsteuer und die pauschale Kirchensteuer. Der Satz der Kirchensteuer hängt vom Bundesland ab. Die Beträge werden gesondert in der Lohnsteuerbescheinigung ausgewiesen.
Elektro- und Hybridfahrzeuge
Für Firmenwagen mit Elektroantrieb, Brennstoffzellen oder extern aufladbarem Hybridantrieb (Plug-in-Hybrid) gelten gesetzliche Steuererleichterungen. Bei der 1 %-Regelung setzen Sie nur einen Teil des Bruttolistenpreises an.
Reduzierte Bemessungsgrundlage
Bei der Berechnung für Elektro- und Hybridfahrzeuge gilt:
- Der Bruttolistenpreis bei der Erstzulassung bleibt die Ausgangsgröße. Staatliche Kaufprämien wie der Umweltbonus mindern ihn nicht.
- Der Bruttolistenpreis wird erst nach der Kürzung auf voll 100 € abgerundet.
- Für die Kürzung zählt das Jahr der Anschaffung, bei Leasing das Jahr des Leasingsbeginns. Dies gilt auch für Gebrauchtfahrzeuge.
- Die Kürzung gilt für den gesamten Zeitraum, in dem der Mitarbeiter das Fahrzeug nutzt.
| Fahrzeug | Bemessungsgrundlage | Voraussetzung |
| Elektro- oder Brennstoffzellenfahrzeug | 25 % des BLP | Anschaffung zwischen 2019 und 2030. Der BLP muss unter der Obergrenze liegen. |
| Elektrofahrzeug mit BLP oberhalb der Obergrenze | 50 % des BLP | Anschaffung zwischen 2019 und 2030. |
| Plug-in-Hybrid | 50 % des BLP | Anschaffung zwischen 2019 und 2030. Die ökologischen Anforderungen müssen erfüllt sein. |
Die Obergrenze des Bruttolistenpreise für Elektrofahrzeuge zum Ansatz der 25 % hängt vom Zeitpunkt der Anschaffung ab:
| Anschaffung oder Leasingbeginn | Obergrenze des Bruttolistenpreises |
| bis 31.12.2023 | 60.000,00 € |
| 01.01.2024 bis 30.06.2025 | 70.000,00 € |
| ab 01.07.2025 bis 31.12.2030 | 100.000,00 € |
Die Obergrenze bei der Anschaffung ist für die gesamte Nutzungsdauer des Fahrzeugs maßgeblich. Eine spätere Anhebung gilt nicht für Bestandsfahrzeuge.
Bei Plug-in-Hybriden muss eine der beiden folgenden Anforderungen erfüllt sein:
| Anschaffung | maximaler CO₂‑Ausstoß | Mindestreichweite reiner Elektroantrieb |
| 01.01.2019 bis 31.12.2021 | 50 g/km | 40 km |
| 01.01.2022 bis 31.12.2024 | 50 g/km | 60 km |
| 01.01.2025 bis 31.12.2030 | 50 g/km | 80 km |
Maßgeblich ist die elektrische Mindestreichweite innerorts. Erfüllt ein Plug-in-Hybrid die Anforderungen nicht, wird er wie ein Fahrzeug mit Verbrennungsmotor bewertet. Für bis 2018 angeschaffte Fahrzeuge und für bestimmte Hybride bis 2022 gelten pauschale Abschläge je Kilowattstunde Batteriekapazität. Seit 2023 ist dieser Abschlag nicht mehr möglich.
Laden von Elektro- und Hybridfahrzeugen
Für das Laden von Elektro- und Hybridfahrzeugen gelten eigene Regelungen. Diese wirken sich nicht auf die Bewertung nach der 1 %-Regelung aus, da der Ladestrom des Arbeitgebers durch eine Monatspauschale abgegolten wird.
| Fall | Behandlung (Stand 2026) |
| Laden an einer betrieblichen Ladeeinrichtung | steuerfrei nach § 3 Nr. 46 EStG bis 2030 |
| Laden eines privaten Elektrofahrzeugs beim Arbeitsgeber | steuerfrei |
| Laden des Firmenwagens zu Hause | steuerfreier Auslagenersatz oder Kürzung des geldwerten Vorteils, jeweils gegen Nachweis |
| Laden an öffentlichen Ladesäulen | Erstattung gegen Rechnungsbeleg zusätzlich möglich |
| Zuschuss zu einer privaten Wallbox oder Übereignung einer Ladeeinrichtung | steuerpflichtig, Pauschalierung mit 25 % nach § 40 (2) Satz 1 Nr. 6 EStG möglich, in der Sozialversicherung beitragsfrei. |
Für das Laden zu Hause muss der Mitarbeiter die geladene Strommenge, beispielsweise über einen Wallbox-Zähler, nachweisen. Der Strompreis kann dabei auf zwei Wegen angesetzt werden:
- individueller Preis aus dem Stromvertrag einschließlich anteiligem Grundpreis
- Strompreispauschale des Statistischen Bundesamts. Für 2026 beträgt dieser 0,34 € je Kilowattstunde.
Die Wahl wird einheitlich für das Kalenderjahr getroffen.
Firmenwagen in Personio Payroll verwalten
Überblick
In Personio Payroll kann für jeden Mitarbeitenden eine eigene Firmenwagenvereinbarung hinterlegt werden. Aus den hinterlegten Informationen wird der monatliche geldwerte Vorteil automatisch berechnet und als wiederkehrende Vergütung hinterlegt.
Das Widget für die Firmenwagenvereinbarung bietet zum aktuellen Zeitpunkt die folgenden Möglichkeiten:
- Berechnung der 1 %-Regelung: Personio Payroll ermittelt den geldwerten Vorteil für Privatfahrten und für den Arbeitsweg mittels der 0,03 %-Monatspauschale
- Pauschal versteuerter Betrag: Sie können den Betrag hinterlegen, den Sie für den Arbeitsweg mit 15 % pauschal versteuern möchten. Personio Payroll berechnet den gesetzlichen Höchstbetrag und prüft Ihre Eingabe.
- Art der Eigenbeteiligung: Sie wählen, ob er Mitarbeiter eine Zuzahlung leistet oder auf einen Teil seines Gehalts verzichtet.
Bevor Sie beginnen
Um eine Firmenwagen-Vereinbarung anzulegen, benötigen Sie den Zugriff auf den Reiter Vergütung im Mitarbeitendenprofil des betroffenen Arbeitnehmers. Halten Sie vor der Einrichtung den Vertrag von Ihrem zur Firmenwagenüberlassung bereit, der alle nötigen Informationen beinhalten sollte.
Produktbeschränkungen
Folgende Fälle werden über die Funktion zur Firmenwagenvereinbarung aktuell nicht unterstützt:
- Fahrtenbuchmethode: Nutzt Ihr Mitarbeiter die Fahrtenbuchmethode, muss der geldwerte Vorteil manuell als einmalige oder wiederkehrende Vergütungsart hinterlegt werden. Weitere Informationen finden Sie in unserem Artikel zum Thema.
- Tatsächliche Fahrten zwischen Wohnung und erster Tätigkeitsstätte (0,002 %-Tagespauschale): Nutzt Ihr Mitarbeiter die 0,002%-Tagespauschale zur Berechnung des geldwerten Vorteils zwischen Wohnung und erster Tätigkeitsstätte, muss der Wert manuell als einmalige oder wiederkehrende Vergütungsart hinterlegt werden. Weitere Informationen finden Sie in unserem Artikel zum Thema.
- Fahrten zum Zweitwohnsitz: Sollen Fahrten zum Zweitwohnsitz dokumentiert werden, müssen geldwerte Vorteile zusätzlich zur Vereinbarung in Personio manuell verfolgt und über einmalige Vergütungen abgegolten werden.
- Das Laden von Firmenwagen: Haben Sie Firmenwagenvereinbarungen, die Aufladungen vorsehen, müssen geldwerte Vorteile zusätzlich zur Vereinbarung in Personio manuell verfolgt und über einmalige Vergütungen abgegolten werden.
- Nachteilsausgleich für Elektrofahrzeuge: Dies betrifft alle Firmenwagen, die vor 2019 angeschafft wurden.
- Einmalige oder Ad-hoc-Beteiligungen des Mitarbeiters: Haben Sie Firmenwagenvereinbarungen, die einmalige- oder Ad-hoc-Beteiligungen durch Mitarbeitende vorsehen, müssen geldwerte Vorteile zusätzlich zur Vereinbarung in Personio manuell verfolgt und über einmalige Vergütungen abgegolten werden.
- Mehrfache Firmenwagenvereinbarungen gleichzeitig: Aktuell kann nur eine Firmenwagenvereinbarung pro Mitarbeiter hinterlegt werden. Wird eine neue Vereinbarung hinzugefügt, muss die bestehende zuvor beendet werden.
Firmenwagenvereinbarung einrichten
Um eine Firmenwagenvereinbarung zu hinterlegen, gehen Sie wie folgt vor:
- Navigieren Sie zum entsprechenden Mitarbeitendenprofil > Vergütung.
- Klicken Sie auf Hinzufügen > Firmenwagenvereinbarung.
- Hinterlege das Startdatum und optional das Ende der Vereinbarung.
- Erfassen Sie die Vereinbarungsdetails:
- Geben Sie an, ob die Vereinbarung Privatfahrten abdeckt. Beachten Sie, dass bei Nein, kein geldwerter Vorteil zur Privatnutzung berechnet wird.
- Geben Sie an, ob die Vereinbarung Fahrten zwischen Wohnung und erster Arbeitsstätte abdeckt.
- Geben Sie an, ob der Mitarbeiter einen Eigenanteil für das Fahrzeug leistet.
- Erfassen Sie die Fahrzeugdaten:
- Die Angabe des Kennzeichens ist optional.
- Den Hersteller und das Modell des Fahrzeugs.
- Den Bruttolistenpreis sowie den Anwendbaren Zuschuss.
- Hinterlegen Sie die Entfernung zwischen Wohnung und erster Arbeitsstätte
- Geben Sie an, ob eine Pauschalbesteuerung auf den geldwerten Vorteil angewendet werden soll. Sie können den gesetzlichen Höchstwert automatisch durch Personio kalkulieren oder einen eigenen Betrag angeben. Hinterlegen Sie zusätzlich, von wem die Pauschalsteuer getragen werden soll.
- Hinterlegen Sie, wenn nötig, den monatlichen Eigenanteil sowie die Art des Eigenanteils.
- Klicken Sie auf Speichern.
Personio Payroll berechnet den geldwerten Vorteil anhand der hinterlegten Daten automatisch.
Für die Einrichtung von Firmenwagenvereinbarungen mehrerer Mitarbeitenden gleichzeitig steht Ihnen zusätzlich eine Importvorlage zur Verfügung. Klicken Sie dazu im Widget auf Importvorlage für Vereinbarungen, um diese herunterzuladen.
Beteiligt sich der Mitarbeiter an den Kosten, können Sie zwischen den folgenden Arten der Eigenbeteiligung wählen:
- Gehaltsumwandlung: Das Brutto des Mitarbeiters wird gekürzt
- Nutzungsentgelt: Es erfolgt ein Abzug im Netto. Der Betrag wird höchstens auf 0,00 € gemindert.
Die Eigenbeteiligung mindert zunächst den individuell versteuerten geldwerten Vorteil. Übersteigt eine Nutzungsentgelt diesen Vorteil, behandelt Personio Payroll den übersteigenden Betrag als Nettoabzug. Eine Gehaltsumwandlung kann niedriger, gleich oder höher sein als die Summe der geldwerten Vorteile.
Firmenwagenvereinbarung verwalten
Nach der Einrichtung können Sie eine Firmenwagenvereinbarung jederzeit bearbeiten, pausieren oder beenden oder löschen. Beachten Sie, dass Sie zum aktuellen Zeitpunkt nur eine Firmenwagenvereinbarung pro Mitarbeiter hinterlegen können.
| Aktion | Auswirkung |
| Bearbeiten | Änderungen wirken rückwirkend ab Vereinbarungsbeginn und es werden gegebenenfalls Korrekturen für bereits abgerechnete Zeiträume ausgelöst. |
| Pausieren | Sie können hier zwischen mehreren Optionen wählen. |
| Beenden | Die Vereinbarung endet zum gewählten Datum. Der geldwerte Vorteil sowie die Gehaltsumwandlung entfallen dadurch. |
| Löschen | Die Vereinbarung wird vollständig und rückwirkend entfernt. |
Vereinbarung bearbeiten
Um eine bereits bestehende Firmenwagenvereinbarung zu bearbeiten, gehen Sie wie folgt vor:
- Navigieren Sie zum Mitarbeitendenprofil des betroffenen Arbeitnehmers und öffnen Sie den Reiter Vergütung.
- Öffnen Sie die entsprechende Firmenwagenvereinbarung.
- Klicken Sie auf Vereinbarung bearbeiten und bestätigen Sie den Hinweis.
- Passen Sie die betroffenen Angaben an.
- Klicken Sie auf Speichern.
Da die Änderungen immer rückwirkend ab Vereinbarungsbeginn gelten, kann es zu einer Korrektur von bereits freigegebenen Abrechnungszeiträumen kommen.
Vereinbarung pausieren
Für längere Abwesenheiten wie Elternzeit oder krankheitsbedingte Arbeitsunfähigkeit außerhalb des Entgeltfortzahlungszeitraums stehen Ihnen drei Pausierungsvarianten zur Verfügung:
- Navigieren Sie zum Mitarbeitendenprofil des betroffenen Arbeitnehmers und öffnen Sie den Reiter Vergütung.
- Öffnen Sie die entsprechende Firmenwagenvereinbarung.
- Klicken Sie auf Pause hinzufügen.
- Hinterlegen Sie das Start- und das Enddatum.
- Wählen Sie die Pausierungsvariante, die Sie gern für die Unterbrechung nutzen möchten.
- Klicken Sie auf Unterbrechung hinzufügen.
Vereinbarung beenden
Um eine bestehende Firmenwagenvereinbarung zu beenden, gehen Sie wie folgt vor:
- Navigieren Sie zum Mitarbeitendenprofil des betroffenen Arbeitnehmers und öffnen Sie den Reiter Vergütung.
- Öffnen Sie die entsprechende Firmenwagenvereinbarung.
- Klick auf Enddatum verwalten.
- Hinterlegen optional die Laufzeit. Anhand dessen wird das Enddatum automatisch berechnet. Haben Sie keine Laufzeit hinterlegt, nutzen Sie das Feld Enddatum.
- Klicken Sie auf Bestätigen.
Sie können bereits beendete Firmenwagenvereinbarungen in der Übersicht > Beendet jederzeit einsehen.
Firmenwagen in der Entgeltabrechnung
Firmenwagen im Bereich Lohnbuchhaltung
Sobald Sie eine Vereinbarung hinzugefügt haben, sehen Sie den Firmenwagen an diesen Stellen im Bereich Lohnbuchhaltung:
- Reiter Personen: Personio Payroll addiert die Summe aus geldwertem Vorteil für Privatfahrten, geldwertem Vorteil für den Arbeitsweg und Eigenbeteiligung zum Bruttogehalt. Die Vereinbarung erscheint zusätzlich unter den Änderungen.
- Detailansicht des Mitarbeiters: Unter Bruttogehalt steht die wiederkehrende Vergütung Firmenwagen mit der Summe der geldwerten Vorteile und der Eigenbeteiligung. Von hier gelangen Sie direkt zur Vereinbarung.
- Vorschau der Entgeltabrechnung: Sie finden sie in der Detailansicht oder im Reiter Dokumente. Dort sind die Bestandteile der Vereinbarung einzeln aufgeführt.
Abbildung in der Entgeltbescheinigung
Die Firmenwagenvereinbarung wird automatisch festen Lohnarten zugeordnet und als eigene Position auf der Entgeltbescheinigung ausgewiesen.
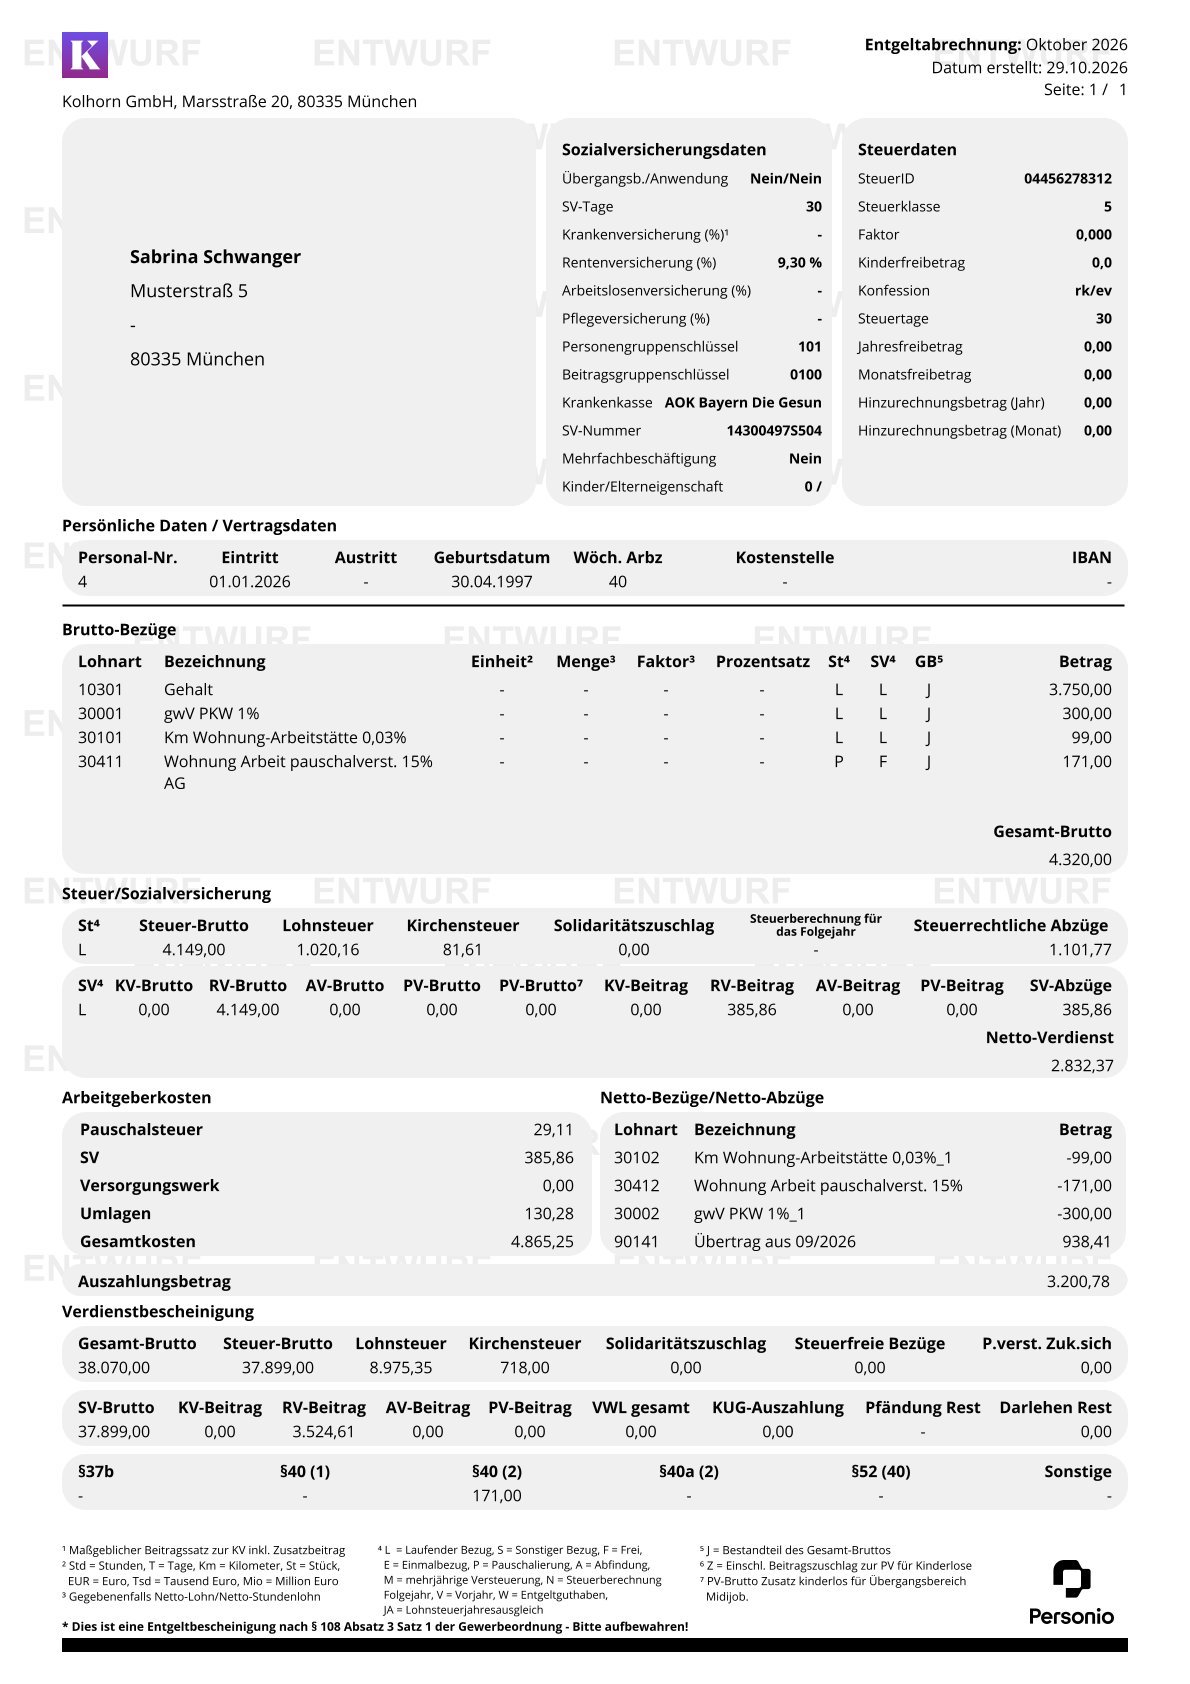
Lohnarten auf der Entgeltbescheinigung
Bruttolohnarten
| Nummer | Bezeichnung | Steuer | Sozialversicherung |
| 30001 | GWV PKW 1 % | steuerpflichtig | sv-pflichtig |
| 30101 | Km Wohnung – Arbeitsstätte 0,03 % | steuerpflichtig | sv-pflichtig |
| 30141 | Eigenanteil PKW | steuerpflichtig | sv-pflichtig |
| 30145 | Nutzungsentgelt Firmenwagen | steuerplfichtig | sv-pflichtig |
| 30411 | Wohnung Arbeit pauschalverst. 15 % | pauschalversteuert | sv-frei |
Nettobe-/-abzüge
| Nummer | Bezeichnung |
| 30102 | Km Wohnung – Arbeitsstätte 0,03% |
| 30002 | gwV PKW 1% |
| 30412 | Wohnung Arbeit pauschalverst. 15% |
| 30151 | Eigenanteil PKW Abzug |
FAQ
Entsteht ein geldwerter Vorteil, wenn der Mitarbeiter das Fahrzeug nicht privat nutzt?
Entscheidend ist die Erlaubnis zur Privatnutzung und nicht die tatsächliche Nutzung. Ist die Privatnutzung erlaubt, setzen Sie den geldwerten Vorteil an. Nur ein nachgewiesenes Nutzungsverbot vermeidet ihn.
Kann ein Mitarbeiter mehrere Firmenwagen gleichzeitig haben?
In Personio Payroll kann pro Mitarbeiter nur eine Vereinbarung hinterlegt sein. Weitere Fahrzeuge verfolgen Sie manuell über einmalige oder wiederkehrende Vergütungen. Bei Fragen wenden Sie sich bitte an den Payroll Support.
Was gilt, wenn der Mitarbeiter den Firmenwagen während Krankengeld, Mutterschaftsgeld oder Elternzeit weiter nutzt?
Der geldwerte Vorteil bleibt steuerpflichtig. Den Zuschlag für den Arbeitsweg setzen Sie für volle Kalendermonate weiter an. In der Sozialversicherung kann der Vorteil beitragsfrei nach § 23c (1) SGB IV bleiben, wenn er zusammen mit der Sozialleistung das vorherige Nettoarbeitsentgelt um nicht mehr als 50 € übersteigt. Wir empfehlen, den Einzelfall mit der zuständigen Krankenkasse zu klären.
Was bedeutet der Warnhinweis zum pauschal versteuerten Betrag?
Der eingegebene Betrag liegt über dem gesetzlichen Höchstbetrag. Prüfen Sie die Angaben in der Vereinbarung und passen Sie den Betrag bei Bedarf an. Bestehende Vereinbarungen bleiben abrechenbar.